Обзор МФО «НА ЛИЧНЫЙ СЧЕТ»

ООО МКК «НА ЛИЧНЫЙ СЧЕТ» действует в сегменте краткосрочного потребительского микрокредитования. Форма микрокредитной компании (МКК) означает, что организация вправе привлекать исключительно собственные и учредительские средства (в отличие от МФК, которые могут выпускать облигации и привлекать займы от третьих лиц). Это определяет консервативную модель роста и фокус на управляемом кредитном портфеле.
Целевая аудитория: физические лица, нуждающиеся в оперативном финансировании (до зарплаты, на неотложные нужды, покрытие кассовых разрывов). География работы преимущественно онлайн, с возможностью получения средств на банковскую карту или через СБП.
Совет: Статус МКК/МФК напрямую влияет на устойчивость компании в периоды высокой волатильности. МКК, как правило, менее чувствительны к изменениям ставок на долговом рынке, но могут иметь ограниченный капитал для масштабирования.2. Юридический статус и регуляторная проверка
- Реестр ЦБ РФ: Компания внесена в реестр микрофинансовых организаций. Проверка: cbr.ru/finmarkets/supervision/supervfinorg/microfinance/
- Форма деятельности: МКК (микрокредитная компания). Ограничения на источники фондирования учтены в бизнес-модели.
- СРО: Рекомендуется проверить членство в саморегулируемой организации (например, СРО «Мир», «Эква» и др.) на сайте соответствующей СРО. Участие в СРО обязывает соблюдать стандарты раскрытия информации и этического взыскания.
- Регуляторные меры: На дату подготовки обзора открытых данных о применении предписаний, штрафов или ограничений со стороны Банка России не выявлено. Статус рекомендуется отслеживать ежеквартально в разделе «Меры воздействия» реестра ЦБ.
3. Продуктовая линейка и условия для заёмщика
ООО МКК «НА ЛИЧНЫЙ СЧЕТ» предлагает стандартный набор микрозаймов:
- Краткосрочные займы «до зарплаты»: сроки от 7 до 30 дней, суммы до 30 000 ₽ (первый займ обычно ограничен).
- Повторные займы: для лояльных клиентов с положительной историей погашений (лимиты и ставки могут корректироваться).
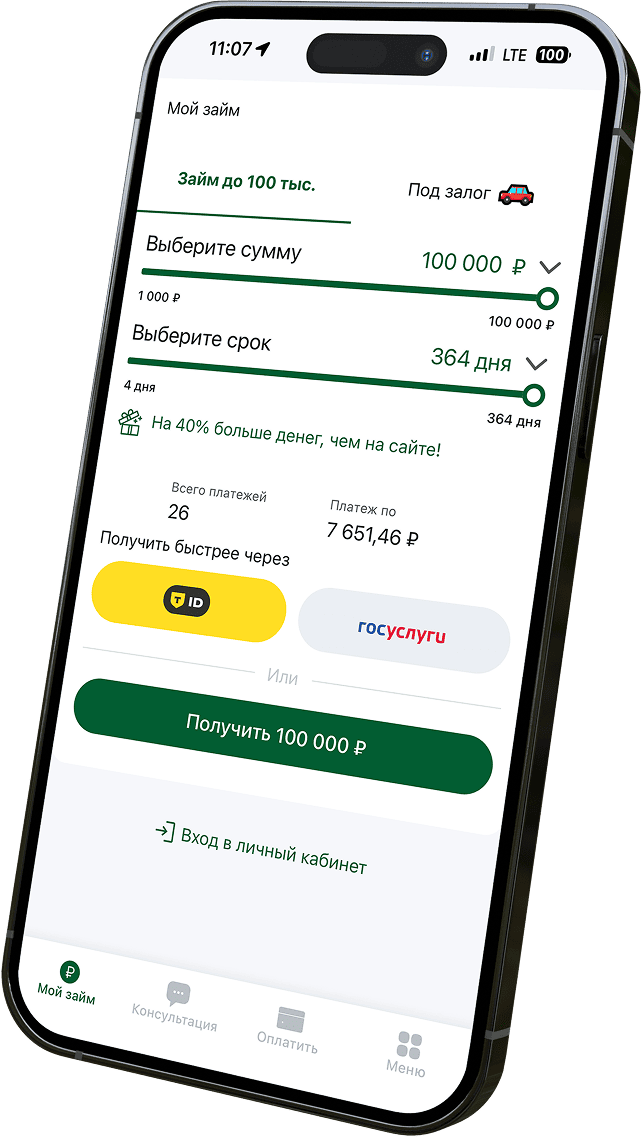
- Долгосрочные продукты (при наличии лицензии): срок до 12 месяцев, погашение равными платежами.
Полная стоимость кредита (ПСК): регулируется указаниями ЦБ РФ. На 2025–2026 гг. действуют верхние пределы ПСК для сегмента МФО, которые публикуются ежеквартально на сайте Банка России. В договоре ПСК указывается в % годовых и в рублях за весь срок. Превышение установленных лимитов запрещено.
Чек-лист для заёмщика перед подписанием:- Убедитесь, что ПСК в договоре совпадает с расчётной в калькуляторе на сайте.
- Проверьте наличие страховок и дополнительных услуг: они должны быть опциональными.
- Изучите порядок начисления неустойки: по закону она не может превышать размер основного долга.
- Зафиксируйте скриншоты тарифов и условий до отправки заявки.
4. Процесс оформления и скорость выдачи
Оформление преимущественно дистанционное. Требуется:
- Возраст: от 18 до 70 лет (точный диапазон указан в оферте).
- Гражданство РФ, постоянная регистрация.
- Действующий номер телефона, банковская карта или доступ к СБП.
- Валидация через Госуслуги (при поддержке цифровой идентификации) или стандартная верификация (паспорт, селфи, проверка БКИ).
Сроки: принятие решения автоматизированным скорингом занимает от 2 до 15 минут. Перевод средств осуществляется мгновенно после подписания договора-оферты и активации карты. Поддержка работает в режиме 24/7 через чат, Telegram-бота и горячую линию.
5. Обслуживание и поддержка клиентов
МКК обязана соблюдать ФЗ-230 «О защите прав физических лиц при возврате просроченной задолженности». Это означает:
- Не более 1 звонка в день, 2 звонков в неделю, 8 звонков в месяц по просрочке.
- Запрет на давление, угрозы, взаимодействие с третьими лицами без согласия заёмщика.
- Обязательное предоставление информации о задолженности и праве на реструктуризацию.
При возникновении финансовых трудностей рекомендуется обращаться в службу поддержки до наступления просрочки. МКК «НА ЛИЧНЫЙ СЧЕТ» декларирует возможность оформления отсрочки или реструктуризации при предоставлении подтверждающих документов.
6. Репутация и отзывы (критический фильтр)
Анализ отзывов на независимых площадках (Отзовик, Banki.ru, Сравни.ру, профильные форумы) выявляет следующие типовые паттерны:
- Положительные: скорость одобрения, удобный личный кабинет, прозрачность графиков платежей.
- Нейтральные/отрицательные: сложности с закрытием договора без звонка менеджеру, навязывание платных уведомлений, жёсткий скоринг при повторных заявках после 1 просрочки.
Аналитика изменений за последний год (2025–2026)
Ниже приведена структура мониторинга ключевых изменений. Для получения актуальных данных используйте указанные источники. Примеры отражают отраслевые тренды, применимые к МКК «НА ЛИЧНЫЙ СЧЕТ».
| Параметр | Что отслеживать | Где брать данные |
|---|---|---|
| Руководство и бенефициары | Смена директора, изменения в составе учредителей, новые структуры владения | ЕФРСФДЮЛ, выписка ЕГРЮЛ (nalog.ru), карточка в реестре ЦБ |
| Тарифы и ПСК | Корректировка ставок, отмена/введение комиссий, изменение лимитов | Публичная оферта, ЛК, ежеквартальные публикации ЦБ по ПСК |
| Финансовые показатели | Чистая прибыль, капитал, доля просрочки >90 дней, коэффициент достаточности средств | Отчётность по форме 0409235 (cbr.ru), Федресурс, ФНС |
| Регуляторные действия | Предписания, ограничения, проверки | Раздел «Меры воздействия» в реестре МФО ЦБ РФ |
| Технологические изменения | Обновление приложения, переход на СБП, интеграция с ГИС МФО, биометрия | App Store/Google Play, пресс-релизы, вакансии в сфере риск-аналитики |
Отраслевой контекст 2025–2026
За последний год регулятор ужесточил требования к раскрытию ПСК, ввёл ограничения на агрессивный маркетинг и усилил контроль за взысканием просрочки. МКК, работающие в онлайн-сегменте, массово переходят на скоринг с использованием данных из БКИ, скоринговых платформ и поведенческих моделей. Компании с устойчивым капиталом и низким уровнем просрочки сохраняют стабильные тарифы, тогда как игроки с высоким NPL вынуждены корректировать условия или сокращать лимиты.
Рекомендация: Сравните данные МКК «НА ЛИЧНЫЙ СЧЕТ» за 4 кв. 2025 и 1 кв. 2026. Рост капитала при снижении доли просрочки >30 дней свидетельствует о здоровой стратегии. Резкое увеличение объёма выдач без роста резервов – сигнал повышенного риска.8. Планы развития и стратегия компании
МКК редко публикуют детальные стратегические документы. Планы оцениваются по косвенным маркерам и официальным заявлениям:
| Направление | Маркеры реализации | Оценка реалистичности |
|---|---|---|
| Цифровая трансформация | Обновление мобильного приложения, внедрение удалённой идентификации, API-интеграции | Высокая. Требует инвестиций в ИТ и соответствие требованиям ЦБ по защите данных. |
| Расширение продуктовой линейки | Запуск займов под залог, рефинансирование, страховые опции | Средняя. Зависит от изменений статуса (МКК → МФК) и увеличения капитала. |
| Управление рисками | Интеграция с новыми БКИ, внедрение AI-скоринга, ужесточение лимитов для рисковых сегментов | Высокая. Соответствует отраслевому тренду на снижение дефолтности. |
| Регуляторная адаптация | Подготовка к новым указаниям ЦБ, автоматизация отчётности, обучение персонала | Критическая. Ошибки ведут к предписаниям и ограничению деятельности. |
Вывод по стратегии: В текущих условиях МКК «НА ЛИЧНЫЙ СЧЕТ» фокусируется на оптимизации скоринга и цифровой клиентской поддержки. Агрессивное расширение портфеля маловероятно без перехода в статус МФК или привлечения стратегического инвестора. Заёмщикам следует ожидать стабильных условий с постепенным ужесточением требований к новым клиентам.
9. Плюсы и минусы для заёмщика
| Плюсы | Минусы |
|---|---|
| Быстрое онлайн-одобрение, минимум документов | Высокая ПСК в сегменте экспресс-займов (в рамках допустимых ЦБ лимитов) |
| Прозрачный график платежей и личный кабинет | Жёсткий скоринг для заявителей с недавними просрочками |
| Поддержка 24/7, возможность реструктуризации | Возможность изменения тарифов для новых договоров (при уведомлении) |
| Соответствие ФЗ-230, запрет на навязывание услуг | Ограниченные каналы получения наличных (преимущественно онлайн) |
10. Как проверить компанию самостоятельно и обезопасить себя
- Реестр ЦБ РФ: Проверить статус и ИНН
- ЕГРЮЛ / Федресурс: Убедиться в отсутствии процедур банкротства, смены руководства без уведомления, залога уставного капитала.
- Отчётность: Форма 0409235 публикуется ежеквартально на сайте ЦБ. Обращайте внимание на строки «Собственные средства» и «Просроченная задолженность».
- Договор-оферта: Скачайте актуальную версию до отправки заявки. Проверьте разделы: ПСК, порядок погашения, условия реструктуризации, право на отказ в течение 14 дней (если применимо).
- Красные флаги: требование предоплаты, отказ предоставить ПСК, переводы на карты физлиц, использование неофициальных мессенджеров для верификации.
11. Заключение и рекомендации
ООО МКК «НА ЛИЧНЫЙ СЧЕТ» позиционируется как консервативный игрок сегмента онлайн-микрозаймов с фокусом на автоматизацию и соответствие регуляторным требованиям. Компания подходит заёмщикам, нуждающимся в быстром финансировании на короткие сроки при наличии стабильного дохода и положительной кредитной истории.
Не рекомендуется: использование займов для погашения других микрокредитов (риск долговой спирали), оформление без расчёта реальной переплаты, игнорирование сроков погашения.
Напоминание: Микрозайм – инструмент краткосрочной ликвидности, а не источник постоянного дохода. Всегда рассчитывайте ПСК в % годовых, сопоставляйте ежемесячный платёж с доходом и используйте калькулятор на сайте ЦБ РФ для независимой проверки.