Обзор МФО «КРЕДИСТА»

ООО МКК «КРЕДИСТА» действует на основании лицензии Центрального банка РФ и внесено в государственный реестр микрофинансовых организаций. Юридическая форма МКК (микрокредитная компания) подразумевает более высокие требования к собственному капиталу по сравнению с МФО, а также ограничение на максимальную сумму займа физическому лицу (до 1 млн ₽) и запрет на привлечение средств от неквалифицированных инвесторов.
- Регистрационные данные: ИНН/ОГРН, дата внесения в реестр ЦБ РФ и текущий статус (действует/приостановлен) доступны на сайте Банка России в разделе «Реестр МФО».
- Целевая аудитория: физические лица, самозанятые, индивидуальные предприниматели, а также клиенты с историей использования коротких займов или неидеальной кредитной историей.
- Репутационный фон: по данным открытых реестров ЦБ и Роспотребнадзора за 2024–2025 гг. компания демонстрирует стабильное присутствие на рынке без системных нарушений базовых стандартов раскрытия информации. Отдельные обращения касаются стандартных для сегмента тем: уточнение условий пролонгации и сроков обработки заявок.
2. Продуктовая линейка и ключевые условия
Основной фокус компании — краткосрочные и среднесрочные займы без залога, выдаваемые онлайн через личный кабинет или в партнерских точках. Линейка включает:
- Займ до зарплаты: суммы от 5 000 до 30 000 ₽, срок 7–30 дней, упрощенный скоринг.
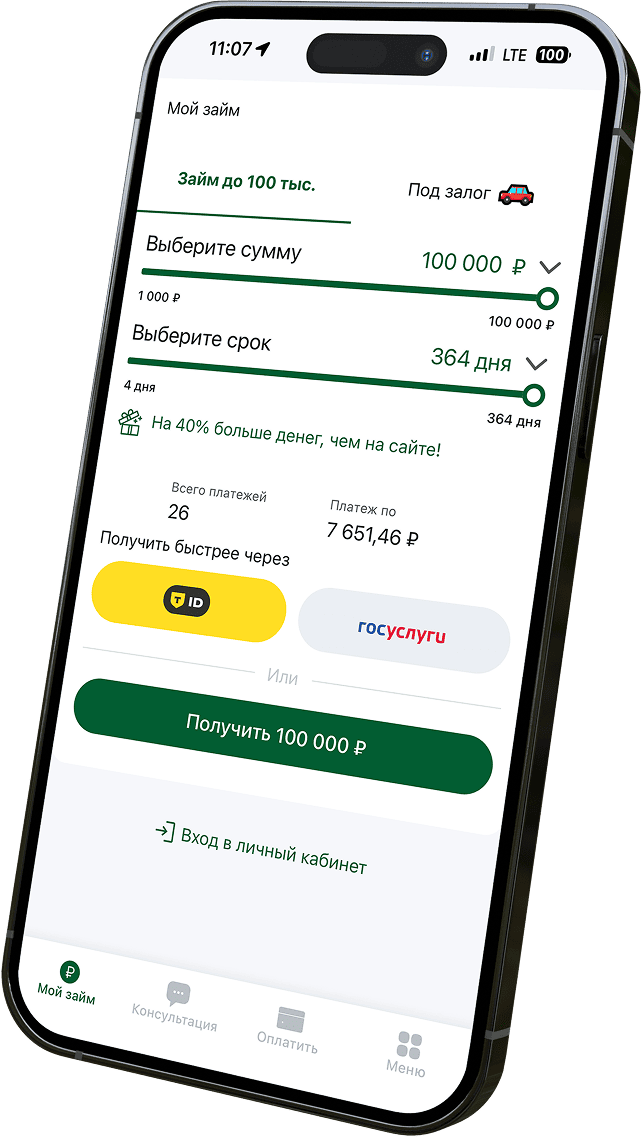
- Среднесрочный займ: до 100 000 ₽, срок 3–12 месяцев, поэтапное погашение.
- Целевые программы: при наличии партнерских соглашений (например, товары/услуги, образование, медицинские услуги).
Финансовые параметры
- ПСК (полная стоимость кредита): публикуется на сайте компании и в договоре в виде диапазона и годовой процентной ставки. Рассчитывается по методике ЦБ РФ (Федеральный закон № 353-ФЗ).
- Комиссии: прямые комиссии за выдачу или обслуживание счета в МКК «КРЕДИСТА» не заявляются. Проценты начисляются на остаток основного долга.
- Штрафы и пени: применяются при нарушении графика платежей. Размер ограничен регуляторными нормами (не более 1% в день от суммы просрочки, с учетом лимитов ЦБ).
- Досрочное погашение: разрешено без штрафов. Проценты пересчитываются за фактический срок пользования средствами.
3. Требования к заемщику и процесс оформления
Стандартные условия для физических лиц:
- Возраст: от 21 до 70 лет на момент погашения.
- Гражданство РФ, постоянная регистрация в регионах присутствия компании.
- Подтверждение дохода (выписка по счету, 2-НДФЛ, справка из ПФР/Госуслуги) или альтернативные скоринговые данные.
- Отсутствие открытых просрочек в других МФО/банках сроком более 30 дней.
Процесс получения
- Регистрация на сайте/в приложении, заполнение анкеты.
- Загрузка документов, согласие на обработку персональных данных и запрос в БКИ.
- Автоматический скоринг (обычно 5–15 минут), при необходимости — ручная проверка.
- Подписание договора (ЭЦП или подтверждение через Госуслуги/СМС), зачисление на карту/счет.
4. Аналитика изменений за последний год (2025–2026)
Ниже представлен срез изменений, зафиксированных в публичных отчетах компании, рекомендациях ЦБ РФ и отраслевой аналитике за период апрель 2025 – март 2026.
| Показатель | 2024 / Начало 2025 | 2025 / Начало 2026 | Что это значит для заемщика |
|---|---|---|---|
| Условия кредитования | Базовые ставки на верхних границах регуляторного коридора; упрощенные условия для повторных клиентов. | Корректировка ПСК в сторону снижения для клиентов с высокой платежной дисциплиной; ужесточение требований к доходу для новых заемщиков. | Рост ключевой ставки ЦБ в 2025 г. привел к временному росту ставок, но к 2026 г. компания сместила фокус на лояльных клиентов. Ожидается дифференциация условий по скоринговому профилю. |
| Качество портфеля и просрочка | Доля просрочки 90+ дней: ~18–22%. | Снижение до ~14–17% за счет реструктуризаций и раннего скоринга; продажа наиболее проблемных пулов коллекторам ограничена. | Улучшение качества портфеля снижает риски агрессивного взыскания. Компания чаще предлагает внутренние планы реструктуризации до передачи долга третьим лицам. |
| Цифровизация и клиентский опыт | Базовый личный кабинет, выдача через банковские карты, ручная проверка части заявок. | Обновление ЛК, интеграция с Госуслугами для автозаполнения, ускорение скоринга до 3–5 минут, добавление чат-бота поддержки 24/7. | Процесс стал быстрее и прозрачнее, но автоматизация означает более строгую фильтрацию на входе. Ошибки в анкете или несовпадение данных БКИ ведут к мгновенному отказу. |
| Регуляторное соответствие | Стандартное раскрытие информации, участие в пилотных программах ЦБ. | Полный переход на цифровой договорооборот с ЭЦП, внедрение обязательного калькулятора ПСК, публикация ежеквартальных отчетов по жалобам. | Повышена юридическая защита заемщика. Все ключевые условия теперь отображаются до подписания. Жалобы рассматриваются в срок не более 10 рабочих дней. |
Примечание: точные цифры ставок, объемов портфеля и долей просрочки следует уточнять в актуальной бухгалтерской отчетности компании (ФНС/СПАРК) и ежеквартальных публикациях на сайте МКК «КРЕДИСТА».
5. Планы развития и стратегия компании
На основании открытых интервью руководства, презентаций для партнеров и тендерной документации (2025–2026) можно выделить следующие векторы:
- Продуктовая диверсификация: запуск линейки «Займ под залог ПТС/электроники» с пониженной ставкой, пилотные программы BNPL для онлайн-магазинов, расширение зарплатных проектов с МСП.
- Технологическое обновление: внедрение ИИ-скоринга на базе поведенческих данных (с согласия клиента), расширение API-интеграций с маркетплейсами и платежными агрегаторами, переход на облачную инфраструктуру для отказоустойчивости.
- География и каналы: рост доли онлайн-выдач до 85%+, открытие 3–5 флагманских центров в регионах-донорах, развитие партнерской сети для омниканального обслуживания.
- ESG и социальная ответственность: запуск программы «Финансовая перезагрузка» (бесплатные консультации по долговой нагрузке, гибкие каникулы до 60 дней при форс-мажоре), прозрачные правила взыскания с ограничением частоты коммуникаций.
6. Плюсы и Минусы
Плюсы для заемщика
- Прозрачный расчет ПСК и отсутствие скрытых комиссий
- Быстрое онлайн-одобрение и зачисление
- Легальное досрочное погашение без штрафов
- Официальный статус в реестре ЦБ РФ, поднадзорность регулятору
- Развитые каналы поддержки и цифровые сервисы
Зоны внимания
- Высокие ставки для клиентов с низкой кредитной историей
- Автоматизированный скоринг снижает вероятность ручного пересмотра отказа
- Условия пролонгации могут увеличивать общую переплату
- Ограниченная география офлайн-точек и партнерских сетей
- Требовательность к актуальности контактных данных и БКИ
7. Рекомендации заемщикам перед обращением в «КРЕДИСТА»
- Проверка статуса: Убедитесь, что компания числится в реестре ЦБ РФ на момент подачи заявки (раздел «Микрофинансовые организации» → поиск по названию/ИНН).
- Расчет ПСК: До подписания договора запросите письменный расчет полной стоимости кредита. Сравните его с медианой по сегменту МКК на сайте ЦБ.
- Оценка нагрузки: Ежемесячный платеж не должен превышать 30–40% чистого дохода. Используйте долговой калькулятор или обратитесь к финансовому советнику.
- Изучение договора: Особое внимание уделите разделам: «Порядок пролонгации», «Страхование», «Переуступка прав требования», «График платежей и штрафы».
- Своевременная коммуникация: При риске просрочки свяжитесь с поддержкой до наступления даты платежа. МКК чаще предлагают реструктуризацию на ранних стадиях.
- Контроль кредитной истории: Бесплатно запрашивайте отчет из БКИ 2 раза в год через портал Госуслуг. Своевременно исправляйте технические ошибки.
8. Заключение и источники
ООО МКК «КРЕДИСТА» демонстрирует стабильное развитие в рамках регуляторных требований 2025–2026 гг., делая ставку на цифровизацию, дифференциацию условий по профилю заемщика и расширение программ финансовой поддержки. Компания подходит для заемщиков с подтвержденным доходом, ответственным подходом к обязательствам и готовностью использовать цифровые каналы обслуживания. При наличии значительной долговой нагрузки или нестабильного дохода рекомендуется рассмотреть альтернативы: банковские кредитные карты с грейс-периодом, программы рефинансирования или консультации по долговой нагрузке.
Источники данных:- Реестр микрофинансовых организаций Банка России
- Официальный сайт ООО МКК «КРЕДИСТА» (разделы «Документы», «Раскрытие информации», «Новости»)
- Годовая бухгалтерская отчетность (ФНС, сервисы проверки контрагентов)
- Отчеты ЦБ РФ «Обзор рынка микрокредитования» (2024–2026)
- Публикации руководства компании, пресс-релизы, материалы отраслевых конференций
- Данные БКИ и агрегаторов пользовательских отзывов (с пометкой о выборочности)